

아파트후순위담보대출 신용점수 하락 없이 고금리 다중채무 정리하는 전략 총정리
페이지 정보
댓글 0건 조회 2회 작성일 26-11-02 14:36본문
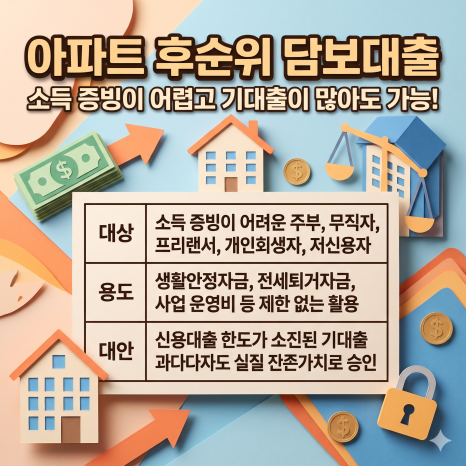
아파트후순위담보대출은 선순위 대출이 있어도 집값 잔존 가치를 활용해 추가 자금을 확보하는 방법입니다.
특히 지자체 등록 대부업체를 이용하면 신용정보원에 대출 이력이 등재되지 않아 신용점수 하락 없이 목돈을 마련할 수 있습니다.
이를 활용해 고금리 다중채무를 대환하고, 추후 제도권 저금리로 갈아타는 전략적 징검다리로 삼을 수 있습니다.
1. 아파트후순위담보대출의 개념과 특징
개념: 기존 선순위 근저당을 둔 상태에서 남은 집값 여력을 기준으로 2순위 근저당을 설정하는 조달 방식입니다.
장점: 주부, 무직자, 프리랜서 등 소득 증빙이 어려운 취약차주나 기대출과다자도 한도 심사를 받을 수 있으며, 생활안전·사업자금 등 용도가 자유롭습니다.
2. 신용점수 방어가 가능한 지자체 등록 대부업
대부업체는 관리 주체에 따라 신용정보원 전산 등록 여부가 나뉩니다.
지자체 등록 대부업: 1·2금융권 조회 시 대출 내역이 확인되지 않아 실행 후에도 신용점수 변동이 없습니다.
금감원 등록 대부업: 실행 즉시 전산에 등재되어 신용점수가 큰 폭으로 하락합니다.
3. 부채 통합 및 저금리 대환 전환 전략
지자체 소속 후순위 대출로 카드론과 현금서비스 등 다중채무를 일괄 상환하면 전산상 부채 건수가 줄어들어 신용점수가 반등합니다.
이를 통해 1·2금융권의 저금리 상품으로 갈아타는 단기 징검다리로 활용해야 합니다.


